 English
 简体中文
 Русский
 Español
 Deutsch
Программа поставок
Последние новости и обновления компании по электронным компонентам
Следите за последними новостями компаний по производству электронных компонентов, от передовой упаковки и полупроводников с широким запрещённым диапазоном до поставок MLCC и спроса на ИИ.
1. Продвинутая упаковка стимулирует следующую волну инноваций компонентов
Передовые технологии упаковки перешли от узкоспециализированной области к центру стратегии по электронным компонентам. Компании, включая TSMC, Intel и Samsung, вкладывают миллиарды в линии упаковки 2,5D и 3D, в то время как поставщики компонентов стараются предоставить субстраты, интерпозеры и тепловые материалы, которые могут идти в ногу с этим процессом. Для покупателей и разработчиков этот сдвиг означает, что определение «компонента» расширяется за пределы самой микросхемы и включает в себя упаковку, интерпозер и окружающий тепловой стек.
Недавние объявления подчеркивают эту тенденцию. Производители чипов сообщили о массовом производстве расширений мощности изготовления чипов на подложке на субстрате (CoWoS), а несколько поставщиков представили стеклянные подложки, направленные на улучшение целостности сигнала и снижение деформации при больших размерах корпусов. Эти разработки имеют значение, поскольку они напрямую влияют на сроки поставки, цены и доступность для конструкций высокопроизводительных вычислений и ускорителей ИИ.
Для команд по закупкам практическим выводом является привлечение партнеров по упаковке на более раннем этапе цикла разработки. Рассматривать упаковку как важное решение, а не как второстепенный элемент, становится необходимым для достижения целевых показателей эффективности и графика.
2. Широкозонные полупроводники расширяются в основные конструкции
Компоненты из карбида кремния (SiC) и нитрида галлия (GaN) продолжают распространяться от премиальных приложений к массовой силовой электронике. Автопроизводители ускорили внедрение SiC-инверторов для электромобилей, в то время как устройства на GaN появляются в потребительских зарядных устройствах, источниках питания для дата-центров и фотогальванических инверторах. Производители компонентов ответили выпуском новых SiC MOSFET на 1200 В и 1700 В и GaN HEMT с более высокой частотой.
Конкурентная среда становится более напряженной. Существующие игроки наращивают мощности по производству 200-мм кремниевых карбидных пластин, а новые участники стремятся снизить затраты за счет инноваций в подложках. Ценовое давление, которое раньше было значительным препятствием, ослабевает по мере улучшения выхода продукции и увеличения размеров пластин.
Дизайнерам, оценивающим варианты с широким запрещённым зонным зазором, следует учитывать не только стоимость устройства, но также совместимость с драйвером затвора, тепловое управление и квалификацию надёжности. Общая стоимость системы часто оказывается более выгодной для решений с широким запрещённым зонным зазором после учёта экономии на эффективности и охлаждении.
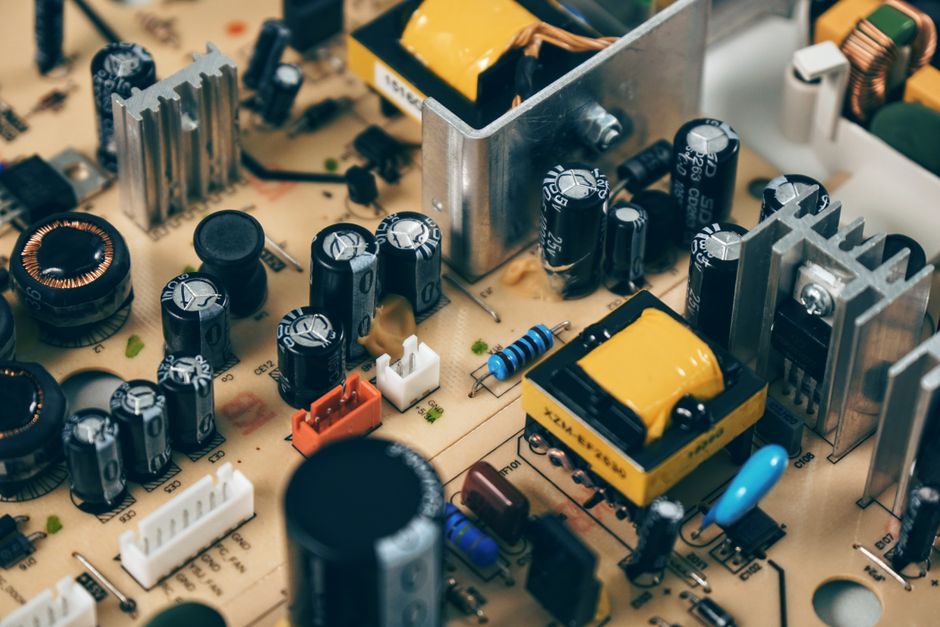
3. Пассивные компоненты сталкиваются с ограниченным предложением и растущим спросом
Многослойные керамические конденсаторы (MLCC), дроссели и резисторы испытывают вновь возросшее давление на поставки на фоне объединения спроса со стороны автомобильной, промышленной отраслей и серверов ИИ. Крупные производители объявили о расширении производственных мощностей, но сроки поставки деталей с высокой надежностью и большой емкостью остаются длительными. Особенно это касается MLCC автомобильного класса, которые находятся на распределении у нескольких поставщиков.
Ситуация осложняется переходом на более высокие напряжения и температуры в электрических транспортных средствах и промышленном оборудовании, что требует более надежных пассивных компонентов. Поставщики реагируют на это новыми диэлектрическими составами и улучшенными материалами для выводов, чтобы соответствовать стандартам AEC-Q200 и аналогичным.
Для покупателей совет знакомый, но срочный: обеспечьте долгосрочные соглашения, заранее квалифицируйте вторые источники и проектируйте с учетом доступных значений компонентов, а не идеальных. Гибкость в спецификации материалов может стать разницей между своевременной отправкой и пропущенным сроком.
4. Искусственный интеллект и спрос на центры обработки данных изменяют дорожные карты памяти и интерконнектов
Нагрузки ИИ вызывают беспрецедентный спрос на память с высокой пропускной способностью (HBM), передовые соединения и компоненты питания. Производители памяти объявили дорожные карты HBM3E и HBM4 с более высокими стеками и большей пропускной способностью на вывод, в то время как поставщики соединений продвигают 224G SerDes и совместно упакованную оптику.
Этот всплеск спроса оказывает каскадное влияние на экосистему компонентов. Сети питания требуют более эффективных регуляторов напряжения, более надежных индуктивностей и лучших тепловых интерфейсов. Поставщики разъемов и кабелей также наблюдают рост объемов для высокоскоростных и высокоплотных решений.
Компании, которые смогут согласовать свои планы по компонентам с графиками внедрения ИИ-инфраструктуры, могут получить значительную долю рынка. Те, кто отстанет, могут оказаться исключёнными из побед в дизайне, которые сохраняются на протяжении нескольких поколений продуктов.
5. Устойчивость и соблюдение правил трансформируют закупку компонентов
Экологические нормы и цели корпоративной устойчивости все больше влияют на выбор компонентов. Новые правила в отношении веществ ПФАС, более строгие трактовки директивы RoHS и требования клиентов к данным о углеродном следе вынуждают поставщиков пересматривать материалы и процессы.
Несколько компаний-производителей компонентов объявили о инициативах по снижению выбросов углерода, включая использование возобновляемой энергии и программы переработки материалов. Прозрачность становится фактором, выделяющим компании, при этом некоторые поставщики публикуют данные о углеродном следе на уровне продукта и отчеты о конфликтах, связанных с минералами.
Для команд по закупкам и соблюдению норм послание ясно: устойчивость теперь является частью процесса квалификации. Создание оценочных таблиц для поставщиков, включающих экологические и этические показатели, больше не является добровольным.
6. Региональные производственные стимулы изменяют карту компонентов
Государственные стимулы в США, Европе и Азии меняют географию производства электронных компонентов. Закон CHIPS и аналогичные программы вызвали волну инвестиций в фабрики, упаковку и материалы, при этом новые предприятия объявляются почти каждый месяц.
Эти инвестиции принесут плоды только через несколько лет, но уже сейчас они влияют на стратегии снабжения. Компании диверсифицируют цепочки поставок и создают региональные резервы, чтобы снизить геополитические риски. Для покупателей компонентов это со временем означает больше вариантов, но также и большую сложность в квалификации и логистике.
Быть в курсе того, какие поставщики где расширяются и когда вводятся новые мощности, может дать конкурентное преимущество при переговорах о ценах и сроках поставки.
7. Что эти обновления означают для дизайнеров и покупателей
В целом, эти события указывают на рынок компонентов, который стал более динамичным, более ограниченным и стратегически важным, чем когда-либо. Передовая упаковка, полупроводники с широкой запрещённой зоной, нехватка пассивных компонентов, спрос, управляемый ИИ, требования к устойчивому развитию и региональные смещения производства — всё это взаимосвязано.
Дизайнерам следует вовлекать поставщиков на раннем этапе, разрабатывать с учетом гибкости и рассматривать стратегию компонентов как основную часть планирования продукта. Покупателям следует инвестировать в отношения с поставщиками, следить за объявлениями о производственных мощностях и внедрять устойчивость в свои цепочки поставок.
Компании, которые адаптируются к этим тенденциям, будут лучше подготовлены к использованию возможностей в области ИИ, электрификации и электроники нового поколения. Те, кто этого не сделает, могут столкнуться с трудностями в обеспечении необходимыми компонентами для конкуренции.
Позиции в рамках
Просмотреть все Части, часто цитируемые с этой программой
Keep reading
Другие программы снабжения
Объяснение отчетов о доходах электронных компонентов Научитесь читать отчёты о доходах компаний-производителей электронных компонентов. Понимайте соотношение заказов к отгрузке, маржу, запасы и прогнозы, чтобы принимать более разумны... Посмотреть решение Ведущие производители электронных компонентов: последние новости Будьте в курсе последних новостей от ведущих производителей электронных компонентов, таких как TI, Infineon и Murata. Узнайте о инновациях, которые движут отрасль вперед. Посмотреть решение Последние новости и обновления компании по электронным компонентам Следите за последними новостями компаний по производству электронных компонентов, от передовой упаковки и полупроводников с широким запрещённым диапазоном до поставок MLCC и спроса... Посмотреть решение Новости слияний и поглощений в сфере электронных компонентов: Руководство по последним сделкам Отслеживайте последние сделки по слиянию и поглощению в области электронных компонентов, узнайте, что стимулирует консолидацию полупроводников и пассивных компонентов, и защищайте ... Посмотреть решение
Начать программу вроде этой
Укажите канал, через который вы продаёте, используемые вами детали и ваш годовой объём.