Einführung in die Finanzierung von Materialtransportgeräten
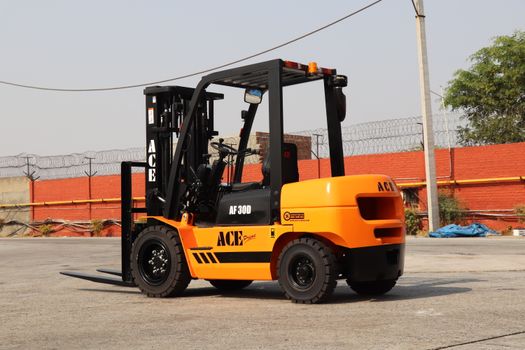
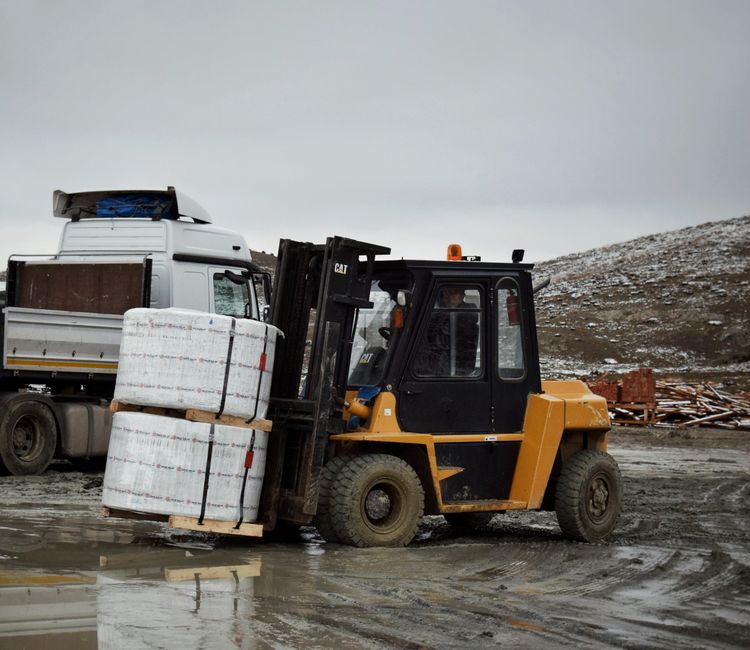
Materialflusstechnik ist das Rückgrat effizienter Lager-, Produktions- und Vertriebsabläufe. Von Gabelstaplern und Förderbändern bis hin zu automatischen Lager- und Abrufsystemen (AS/RS) halten diese Maschinen Ihre Lieferkette am Laufen. Allerdings erfordert die Anschaffung oft eine erhebliche Kapitalinvestition. Für viele Unternehmen ist es nicht machbar oder klug, den gesamten Betrag sofort zu bezahlen. Hier kommen Finanzierungsmöglichkeiten für Materialflusstechnik ins Spiel. Dieser Leitfaden untersucht die verschiedenen verfügbaren Finanzierungslösungen und hilft Ihnen, die beste Lösung für Ihre betrieblichen Anforderungen und Ihre finanzielle Situation auszuwählen.
Warum Materialtransportgeräte finanzieren?
Finanzierung ermöglicht es Ihnen, das Betriebskapital zu erhalten, den Cashflow für den täglichen Geschäftsbetrieb aufrechtzuerhalten und in Wachstumschancen zu investieren. Sie bietet auch Flexibilität: Sie können Geräte aufrüsten, wenn sich die Technologie weiterentwickelt, ohne große Geldsummen zu binden. Darüber hinaus kann Finanzierung steuerliche Vorteile bieten, wie zum Beispiel den Abzug von Zinszahlungen oder die Nutzung von Section 179-Abzügen in den USA. Letztendlich macht Finanzierung es möglich, die benötigten Geräte zu erwerben, ohne Ihre Bilanz zu belasten.
Arten der Finanzierung von Materialhandhabungsgeräten
1. Geräteausleihen
Ein Ausrüstungsdarlehen ist eine traditionelle Finanzierungsoption, bei der Sie eine Einmalsumme leihen, um die Ausrüstung zu kaufen. Die Ausrüstung selbst dient als Sicherheiten. Darlehen haben typischerweise feste Zinssätze und Laufzeiten von 2 bis 7 Jahren. Sie besitzen die Ausrüstung von Tag eins an und können die Abschreibung geltend machen. Diese Option ist ideal, wenn Sie vorhaben, die Ausrüstung langfristig zu behalten und Eigenkapital aufzubauen.
2. Geräteleasing
Leasing ermöglicht es Ihnen, die Ausrüstung für einen bestimmten Zeitraum im Austausch für regelmäßige Zahlungen zu nutzen. Es gibt zwei Hauptarten: operative Leasingverträge und Finanzierungsleasingverträge (auch bekannt als Kapitalleasing). Operative Leasingverträge sind kurzfristig und beinhalten oft Wartung; am Ende geben Sie die Ausrüstung zurück oder rüsten auf. Finanzierungsleasingverträge sind langfristig und können am Ende die Eigentumsübertragung beinhalten. Leasing ist vorteilhaft, wenn Sie die neueste Technologie benötigen oder hohe Anzahlungen vermeiden möchten.
3. Mietkaufverträge
Mieten mit Kaufoption kombiniert Mieten und Eigentum. Sie leisten Mietzahlungen für einen festgelegten Zeitraum, und ein Teil jeder Zahlung geht auf den Kaufpreis. Sobald der Gesamtbetrag bezahlt ist, besitzen Sie die Ausrüstung. Diese Option ist ideal für Unternehmen mit eingeschränkter Kreditgeschichte oder für diejenigen, die die Ausrüstung testen möchten, bevor sie sich verpflichten.
4. Kreditlinien
Eine Geschäftskreditlinie bietet flexiblen Zugang zu Geldern bis zu einem bestimmten Limit. Sie können Gelder nach Bedarf abheben und zahlen nur Zinsen auf den verwendeten Betrag. Dies ist nützlich, um mehrere Geräte zu kaufen oder unerwartete Reparaturen zu decken. Allerdings können die Zinssätze variabel sein, und die Kreditlinie muss möglicherweise jährlich erneuert werden.
5. Gerätefinanzierung über OEMs
Originalausrüstungshersteller (OEMs) haben oft eigene Finanzierungsabteilungen, die wettbewerbsfähige Konditionen und vereinfachte Genehmigungsprozesse anbieten. Zum Beispiel bieten Gabelstaplerhersteller wie Toyota und Crown direkt Finanzierungen an. Dies kann praktisch sein, da der Kreditgeber die Ausrüstung und deren Wert versteht.
6. SBA-Darlehen (nur USA)
Die US-amerikanische Small Business Administration (SBA) bietet Darlehensprogramme, wie das 504-Darlehen, speziell für den Geräteerwerb an. Diese Darlehen zeichnen sich durch lange Laufzeiten und geringe Anzahlungen aus, erfordern jedoch umfangreiche Papierarbeit und haben strengere Zulassungskriterien.
Vergleich von Finanzierungsmöglichkeiten
Um Ihnen die Entscheidung zu erleichtern, hier eine Vergleichstabelle der Hauptoptionen:
| Finanzierungsoption | Typischer Begriff | Anzahlung | Eigentum | Am besten für |
|---|---|---|---|---|
| Ausrüstungsverleih | 2-7 Jahre | 10-30% | Unmittelbar | Langfristige Nutzung, Vermögensaufbau |
| Operating-Leasing | 1-5 Jahre | Gering oder keiner | Keine (zurück am Ende) | Kurzfristige Bedürfnisse, neueste Technik |
| Finanzierungsleasing | 2-7 Jahre | 10-20% | Am Ende übertragen | Langfristige Nutzung, potenzieller Besitz |
| Mieten mit Kaufoption | 1-3 Jahre | Erste Zahlung | Nach allen Zahlungen | Schlechte Kredite, Probezeit |
| Kreditlinie | Drehend | Keine | Variiert | Flexible, mehrere Käufe |
| OEM-Finanzierung | Variiert | Variiert | Variiert | Komfort, markenspezifisch |
| SBA-Darlehen | 10-25 Jahre | 10% | Unmittelbar | Kleine Unternehmen, niedrige Raten |
Wichtige Faktoren, die zu berücksichtigen sind
Gesamtkosten des Eigentums
Schauen Sie nicht nur auf die monatliche Zahlung. Berücksichtigen Sie Wartung, Versicherung, Kraftstoff/Strom und mögliche Ausfallzeiten. Leasing mag monatlich günstiger erscheinen, aber Sie könnten langfristig mehr bezahlen, wenn Sie wiederholt leasen. Kredite bauen Eigenkapital auf, erfordern aber eine größere anfängliche Investition.
Steuerliche Auswirkungen
Konsultieren Sie Ihren Steuerberater. In den USA ermöglicht Ihnen Abschnitt 179, den vollen Kaufpreis für qualifizierte Ausrüstung im Jahr der Inbetriebnahme abzuschreiben. Bonusabschreibungen können ebenfalls anwendbar sein. Leasingverträge können als echte Leasingverträge strukturiert werden, bei denen die Zahlungen vollständig als Betriebsausgaben abzugsfähig sind. Die steuerliche Behandlung kann sich erheblich auf Ihr Endergebnis auswirken.
Flexibilität und Aufrüstoptionen
Wenn sich Ihre Branche schnell entwickelt, kann Leasing oder Mieten mit Kaufoption besser sein, da Sie auf neuere Modelle umsteigen können, ohne mit veralteter Ausrüstung festzusitzen. Kredite sind besser, wenn Sie planen, die Ausrüstung während ihrer gesamten Nutzungsdauer zu behalten.
Kreditvoraussetzungen
Ihre Kreditwürdigkeit und die Finanzlage Ihres Unternehmens beeinflussen die Genehmigung und die Konditionen. Ausrüstungsdarlehen und Leasing erfordern in der Regel eine gute Kreditwürdigkeit, während Mietkauf- und einige OEM-Programme nachsichtiger sind. SBA-Darlehen haben strenge Anforderungen, bieten jedoch die besten Konditionen.
Praktische Tipps zur Sicherung der Finanzierung
- Sich umsehen:Holen Sie Angebote von mehreren Kreditgebern ein, einschließlich Banken, Kreditgenossenschaften, Online-Kreditgebern und Finanzabteilungen von OEMs.
- Verbessern Sie Ihre Kreditwürdigkeit:Zahlen Sie Schulden ab und korrigieren Sie Fehler in Ihrem Kreditbericht, bevor Sie einen Antrag stellen.
- Einen Geschäftsplan erstellen:Kreditgeber wollen sehen, wie die Ausrüstung Einnahmen generieren wird.
- Betrachten Sie einen Mitunterzeichner:Wenn Ihre Kreditwürdigkeit schwach ist, kann ein Mitunterzeichner Ihnen helfen, bessere Konditionen zu sichern.
- Verhandeln:Akzeptieren Sie nicht das erste Angebot; Bedingungen wie Zinssatz, Anzahlung und Gebühren können verhandelbar sein.
- Lesen Sie das Kleingedruckte:Verstehen Sie Vorfälligkeitsentschädigungen, Ballonzahlungen und Optionen am Ende des Leasingvertrags.
Vermeiden Sie häufige Fehler
- Verzicht auf Wartungskosten:Berücksichtigen Sie Serviceverträge und den Austausch von Teilen.
- Die falsche Bezeichnung wählen:Ordnen Sie die Finanzierungsdauer der Nutzungsdauer der Ausrüstung zu.
- Steuerliche Vorteile ignorieren:Wenn man Abzüge nicht nutzt, kann einen das Tausende kosten.
- Keine Planung für Upgrades:Technologie verändert sich schnell; stellen Sie sicher, dass Ihre Finanzierung zukünftigen Bedürfnissen gerecht wird.
- Unterschreiben ohne Vergleich:Vergleichen Sie immer mindestens drei Angebote.
Fazit
Die Finanzierung von Materialflusstechnik ist eine strategische Entscheidung, die Ihre Betriebseffizienz und finanzielle Gesundheit verbessern kann. Indem Sie die verschiedenen Optionen – Darlehen, Leasing, Mietkauf, Kreditlinien, OEM-Finanzierung und SBA-Darlehen – verstehen, können Sie diejenige wählen, die mit Ihren Geschäftszielen übereinstimmt. Denken Sie daran, die Gesamtkosten des Eigentums, steuerliche Auswirkungen und Flexibilität zu bewerten. Mit sorgfältiger Planung und Recherche können Sie die benötigte Ausrüstung sichern, ohne Ihren Cashflow zu gefährden. Beginnen Sie noch heute, Ihre Optionen zu prüfen, und halten Sie Ihren Betrieb reibungslos am Laufen.