 English
 简体中文
 Русский
 Español
 Deutsch
Sep 29, 2026 行业资讯
2024年半导体短缺最新情况:预期内容
获取2024年最新的半导体短缺更新。了解应期待的情况、哪些组件仍受影响,以及确保供应链的实用建议。
探索全球最新的电子元件工厂扩张,从多层陶瓷电容(MLCC)和碳化硅(SiC)到印刷电路板(PCB)和封装工厂。保持对供应链变化的前瞻性。
Sep 29, 2026 285
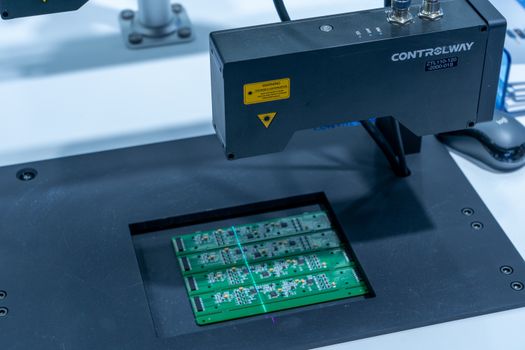
村田制作所已确认将在其福井和出云工厂进行数十亿日元的扩建,目标是生产用于汽车和5G基础设施的多层陶瓷电容器(MLCC)。预计新生产线将在2026年前分阶段投入运营,为公司全球MLCC产能增加约10%。分析师认为,这是对电动车动力总成、高级驾驶辅助系统(ADAS)模块及高频射频前端需求激增的直接回应。
TDK 正在采取平行策略,投资其日本和东南亚的工厂,以提高电感器、陶瓷电容器和压电元件的产量。公司强调自动化和人工智能驱动的检验,以在扩大产量的同时保持高良率。对于采购团队来说,这意味着长期供应合同可能更容易谈判,但高可靠性汽车等级的交货时间可能仍将延长。
先进封装已成为人工智能加速器的瓶颈,元件工厂正在做出响应。日月光科技在台湾和马来西亚的新型扇出和2.5D/3D封装生产线已开工,而安靠正在扩建其越南工厂,以服务北美无晶圆厂客户。这些项目专注于芯粒整合、硅通孔和高密度基板。
基板制造商Ibiden和Shinko Electric也在扩大新的ABF基板产能,这是CPU、GPU和网络ASIC的重要输入。这些扩张资本投入大且认证周期长,因此有意义的产出增长预计将在2026年出现,而不是立即显现。不过,方向是明确的:封装和基板供应链正在全球化,以降低地理集中风险。
碳化硅(SiC)和氮化镓(GaN)正在从小众走向主流,工厂扩建也反映了这一变化。英飞凌正在扩大其位于马来西亚古림的SiC功率器件工厂,而意法半导体正在将其位于意大利卡塔尼亚的工厂扩建为一个全面整合的SiC园区。安森美半导体也宣布将在捷克和韩国增加新的SiC单晶和器件产能。
氮化镓也在走类似的路径,代工厂正在为快充器、数据中心电源和汽车直流-直流转换器增加200毫米氮化镓硅衬底生产线。由于碳化硅和氮化镓需要专用设备和衬底,这一扩张竞赛也推动了晶体生长炉、外延设备和高纯度气体的需求。
连接器、继电器和开关经常被忽视,但它们对每个电子系统都是必不可少的。TE Connectivity、Molex 和 Amphenol 都已宣布在墨西哥、东欧和东南亚增加产能。重点是高速板对板连接器、汽车级密封连接器以及用于电池管理系统的电源连接器。
这些扩张部分是对近岸外包趋势的回应,因为原始设备制造商希望供应商更靠近北美和欧洲的最终组装工厂。自动化是一个常见的主题,视觉检测和机器人组装降低了人工成本并提高了一致性。对于设计人员而言,这意味着在高可靠性互连方面有更多选择,而不会像2021-2023年短缺期间那样出现长期交货时间。
印刷电路板(PCB)工厂正在扩大规模,以支持更多的层数、更精细的线路以及高频覆铜板等先进材料。由于客户对供应链多样化的需求,泰国、越南和印度正在进行重大投资。像臻鼎、合勤以及AT&S等公司正在建设或升级用于HDI、硬软结合板和IC基板产品的工厂。
环境合规对这些项目的影响与成本同样重要。新设施的设计考虑了废水回收、铜回收以及每块面板的能耗降低。这对有严格ESG报告要求的原始设备制造商非常重要,因为PCB的采购是产品整体碳足迹的一个重要部分。
传感器需求持续增长,从车辆中的激光雷达和雷达到工业物联网中的环境和运动传感器。博世传感器技术公司、意法半导体和TDK InvenSense正在扩大MEMS制造和测试能力。新产线强调更小的芯片尺寸、更低的功耗以及用于边缘AI的集成传感器融合。
汽车资格仍然是最高的障碍,因此大量的新产能都用于符合 AEC-Q100 和 ISO 26262 的零部件。工业客户间接受益,因为消费级传感器产能得以释放。预计未来两年常见 MEMS 设备的供应将改善,价格将逐渐下降。
在电容器、封装、电力器件、连接器、印刷电路板和传感器方面,共同的趋势是地理多样化和更高的自动化水平。各国政府通过《美国芯片法案》《欧盟芯片法案》以及日本、韩国和印度的类似计划来刺激本地生产。其结果是供应链更加分散,但同时也更复杂。
对于采购和设计工程师来说,实际影响是多方面的。增加产能应该会缓解短缺,但资质周期、出口管制和物流仍然增加了摩擦。构建有韧性的物料清单、认证替代零件,以及保持对二级和三级供应商的可见性,仍然是最有效的防御措施。
| 组件段 | 主要扩张地区 | 预期影响 |
|---|---|---|
| 多层陶瓷电容器及无源器件 | 日本,马来西亚,菲律宾 | 到2026年缩短交货时间 |
| 先进封装 | 台湾,马来西亚,越南 | 人工智能芯片供应的缓解 |
| 碳化硅和氮化镓功率 | 马来西亚,意大利,韩国 | 降低电动汽车电力成本 |
| 连接器 | 墨西哥,东欧 | 更快的近海交付 |
| 印刷电路板及基板 | 泰国,越南,印度 | 更多元化的采购 |
如果当前的扩张计划按计划进行,电子元件市场到2026年可能会从供不应求转向供需平衡。这并不意味着各地的价格都会崩溃,因为先进工艺节点、汽车级元件和特殊材料仍将供应紧张。但全面分配和50周交货期的时代似乎正在消退。
聪明的公司正在利用这个窗口期来锁定战略合作伙伴关系、谈判多年合同,并与供应商联合开发定制组件。今天的工厂扩建消息将决定谁在明天的谈判中拥有影响力。
发送零件编号和不能移动的参数——我们会返回匹配的选项,并写出差异。
获取2024年最新的半导体短缺更新。了解应期待的情况、哪些组件仍受影响,以及确保供应链的实用建议。
探索全球最新的电子元件工厂扩张,从多层陶瓷电容(MLCC)和碳化硅(SiC)到印刷电路板(PCB)和封装工厂。保持对供应链变化的前瞻性。
探索最新的无源电子元件市场新闻和趋势,从多层陶瓷电容(MLCC)小型化到供应链变化。保持领先——立即阅读我们的专家指南。
零件编号、数量、包装偏好和目标市场——我们会回复可用性、替代方案、样品选项和价格。