1. Globaler Boom der Passivkomponenten-Kapazität: Murata und TDK führen die Entwicklung an
Murata Manufacturing hat eine Erweiterung im Wert von mehreren Milliarden Yen an seinen Werken in Fukui und Izumo bestätigt, mit dem Ziel, die Produktion von Mehrschicht-Keramikkondensatoren (MLCC) für die Automobilindustrie und 5G-Infrastruktur zu erhöhen. Die neuen Produktionslinien sollen bis 2026 schrittweise in Betrieb genommen werden und die globale MLCC-Kapazität des Unternehmens um etwa 10 % erhöhen. Analysten sehen dies als direkte Reaktion auf die steigende Nachfrage nach Antriebssystemen für Elektrofahrzeuge, ADAS-Modulen und Hochfrequenz-RF-Frontends.
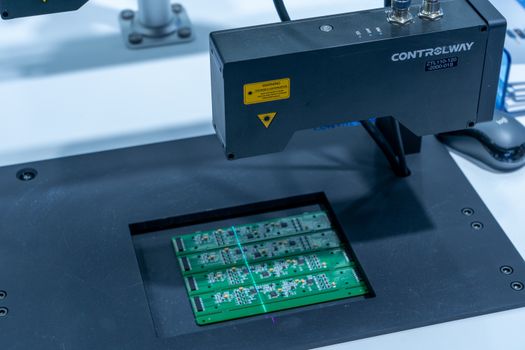
TDK verfolgt eine parallele Strategie und investiert in seine japanischen und südostasiatischen Einrichtungen, um die Produktion von Induktivitäten, Keramikkondensatoren und Piezo-Bauteilen zu steigern. Das Unternehmen hat die Automatisierung und KI-gesteuerte Inspektion betont, um die Ausbeute hoch zu halten und gleichzeitig das Volumen zu erhöhen. Für Beschaffungsteams bedeutet dies, dass langfristige Lieferverträge möglicherweise leichter zu verhandeln sind, obwohl die Lieferzeiten für Hochzuverlässigkeits-Automobilqualitäten voraussichtlich weiterhin lang bleiben werden.
Was es für Käufer bedeutet
- Erwarten Sie eine allmähliche Verbesserung der Verfügbarkeit von MLCC bis Ende 2025 und 2026.
- Automobilgerechte und hochspannungsfähige Teile werden am dichtesten bleiben.
- Dual-Sourcing-Strategien bleiben trotz neuer Kapazitäten wesentlich.
2. Halbleiterverpackungs- und Substratwerke expandieren in ganz Asien
Fortschrittliche Verpackung ist zum Engpass für KI-Beschleuniger geworden, und Komponentenfabriken reagieren darauf. ASE Technology hat in Taiwan und Malaysia neue Fan-Out- und 2,5D/3D-Verpackungslinien begonnen, während Amkor seine Anlage in Vietnam ausbaut, um nordamerikanischen Fabless-Kunden zu dienen. Diese Projekte konzentrieren sich auf Chiplet-Integration, Durchsilizium-Vias und hochdichte Substrate.
Substrathersteller Ibiden und Shinko Electric bauen ebenfalls neue ABF-Substratkapazitäten auf, ein kritischer Input für CPUs, GPUs und Netzwerk-ASICs. Die Ausweitungen sind kapitalintensiv und die Qualifizierung dauert, daher werden bedeutsame Produktionssteigerungen eher 2026 als sofort erwartet. Dennoch ist die Richtung klar: Die Verpackungs- und Substratlieferkette wird globalisiert, um das geografische Konzentrationsrisiko zu verringern.
Wichtige Erkenntnisse
- Erweiterte Verpackungskapazität ist das neue Schlachtfeld der Halbleiter.
- Vietnam, Malaysia und Japan entwickeln sich zu Verpackungszentren.
- Engpässe bei Substraten könnten später nachlassen als die Versorgung mit Rohwafern.
3. Fabriken für Leistungselektronik setzen stark auf SiC und GaN
Siliziumkarbid (SiC) und Galliumnitrid (GaN) bewegen sich von der Nische zum Mainstream, und Fabrikerweiterungen spiegeln diesen Wandel wider. Infineon erweitert seine Fabrik in Kulim, Malaysia, für SiC-Leistungsbauelemente, während STMicroelectronics seinen Standort in Catania, Italien, zu einem vollständig integrierten SiC-Campus ausbaut. ON Semiconductor hat ebenfalls neue SiC-Boule- und Bauelementkapazitäten in der Tschechischen Republik und in Südkorea angekündigt.
GaN folgt einem ähnlichen Weg, wobei Foundries 200-mm-GaN-on-Si-Linien für Schnellladegeräte, Rechenzentrums-Stromversorgungen und automotive DC-DC-Wandler hinzufügen. Da SiC und GaN spezialisierte Ausrüstungen und Substrate erfordern, treibt das Expansionsrennen auch die Nachfrage nach Kristallzuchtöfen, Epitaxie-Werkzeugen und hochreinen Gasen an.
Warum Leistungskomponenten wichtig sind
- Antriebswechselrichter und Onboard-Ladegeräte für Elektrofahrzeuge sind der größte Treiber der SiC-Nachfrage.
- Die Effizienzziele von Rechenzentren treiben die Einführung von GaN in Netzteilen voran.
- Die Kapazität für Substrate und Epitaxie wird bestimmen, wie schnell die Preise fallen.
4. Hersteller von Steckverbindern und Elektromechanik erweitern ihre Kapazitäten
Steckverbinder, Relais und Schalter werden oft übersehen, sind jedoch für jedes elektronische System unerlässlich. TE Connectivity, Molex und Amphenol haben alle Kapazitätserweiterungen in Mexiko, Osteuropa und Südostasien angekündigt. Der Fokus liegt auf Hochgeschwindigkeits-Steckverbindern für Leiterplatten, versiegelten Steckverbindern in Automobilqualität und Stromsteckverbindern für Batteriemanagementsysteme.
Diese Erweiterungen sind teilweise eine Reaktion auf Nearshoring-Trends, da OEMs Zulieferer näher an den Endmontagewerken in Nordamerika und Europa haben möchten. Automatisierung ist ein häufiges Thema, wobei visuelle Inspektionen und robotergestützte Montage die Arbeitskosten senken und die Konsistenz verbessern. Für Designer bedeutet dies mehr Optionen für hochzuverlässige Verbindungen ohne die langen Vorlaufzeiten, die während des Engpasses 2021–2023 zu beobachten waren.
5. Investitionen in die Herstellung von Leiterplatten und Substraten beschleunigen sich
Leiterplattenfabriken (PCB) expandieren, um höhere Schichtzahlen, feinere Leiterbahnen und fortschrittliche Materialien wie Hochfrequenzlaminate zu unterstützen. Große Investitionen werden derzeit in Thailand, Vietnam und Indien getätigt, angetrieben durch die Kundennachfrage nach einer Diversifizierung der Lieferkette. Unternehmen wie Zhen Ding, Unimicron und AT&S bauen oder modernisieren Werke für HDI-, Rigid-Flex- und IC-Substratprodukte.
Umweltkonformität prägt diese Projekte ebenso stark wie die Kosten. Neue Anlagen werden für die Wiederverwertung von Abwasser, die Kupferrückgewinnung und einen geringeren Energieverbrauch pro Modul konzipiert. Dies ist für OEMs mit strengen ESG-Berichtsanforderungen wichtig, da die Beschaffung von Leiterplatten einen großen Teil des gesamten CO2-Fußabdrucks eines Produkts ausmacht.
6. Sensor- und MEMS-Fabriken zielen auf den Automobil- und Industriesektor
Die Nachfrage nach Sensoren steigt weiter, von LiDAR und Radar in Fahrzeugen bis hin zu Umwelt- und Bewegungssensoren im industriellen IoT. Bosch Sensortec, STMicroelectronics und TDK InvenSense erweitern die MEMS-Fertigungs- und Testkapazitäten. Neue Produktionslinien setzen den Schwerpunkt auf kleinere Chipgrößen, geringeren Energieverbrauch und integrierte Sensorfusion für Edge-AI.
Die Qualifikation in der Automobilindustrie bleibt die höchste Hürde, daher ist ein großer Teil der neuen Kapazität für AEC-Q100- und ISO 26262-konforme Bauteile vorgesehen. Industrielle Kunden profitieren indirekt, da die Kapazität für Sensoren in Konsumgütern freigegeben wird. Erwarten Sie eine verbesserte Verfügbarkeit und allmählich sinkende Preise für gängige MEMS-Bauteile in den nächsten zwei Jahren.
7. Was diese Erweiterungen für die Elektroniklieferkette bedeuten
Über Kondensatoren, Gehäuse, Leistungshalbleiter, Steckverbinder, Leiterplatten und Sensoren hinweg ist der gemeinsame Nenner geografische Diversifizierung und höhere Automatisierung. Regierungen fördern die lokale Produktion durch das US CHIPS Act, das EU Chips Act und ähnliche Programme in Japan, Korea und Indien. Das Ergebnis ist eine stärker verteilte, aber auch komplexere Lieferkette.
Für Einkaufs- und Konstruktionsingenieure sind die praktischen Auswirkungen gemischt. Mehr Kapazität sollte Engpässe verringern, aber Qualifikationszyklen, Exportkontrollen und Logistik verursachen weiterhin Reibungen. Widerstandsfähige Stücklisten zu erstellen, Ersatzteile zu qualifizieren und die Transparenz bei Zulieferern der Stufen 2 und 3 aufrechtzuerhalten, bleibt die beste Verteidigung.
| Komponentenabschnitt | Hauptausbaugebiete | Erwartete Auswirkung |
|---|
| MLCC & Passive Bauelemente | Japan, Malaysia, Philippinen | Verkürzung der Lieferzeiten bis 2026 |
| Fortgeschrittene Verpackung | Taiwan, Malaysia, Vietnam | Entlastung für die Versorgung mit KI-Chips |
| SiC- und GaN-Leistung | Malaysia, Italien, Südkorea | Niedrigere EV-Stromkosten |
| Verbinder | Mexiko, Osteuropa | Schnellere Lieferung in Küstennähe |
| Leiterplatte & Substrate | Thailand, Vietnam, Indien | Diversifiziertere Beschaffung |
8. Ausblick: Ein Käufermarkt bis 2026?
Wenn die aktuellen Expansionspläne im Zeitplan bleiben, könnte sich der Markt für Elektronikkomponenten bis 2026 von eingeschränkt zu ausgeglichen verändern. Das bedeutet jedoch nicht, dass die Preise überall zusammenbrechen werden, da fortschrittliche Fertigungstechnologien, Automobilqualitäten und Spezialmaterialien weiterhin knapp sein werden. Aber die Ära pauschaler Zuteilungen und 50-wöchiger Lieferzeiten scheint zu schwinden.
Intelligente Unternehmen nutzen dieses Zeitfenster, um strategische Partnerschaften zu sichern, mehrjährige Vereinbarungen auszuhandeln und gemeinsam maßgeschneiderte Komponenten mit Lieferanten zu entwickeln. Die heutigen Nachrichten über die Fabrikerweiterung werden bestimmen, wer morgen in den Verhandlungen die Oberhand hat.
 English
 简体中文
 Русский
 Español
 Deutsch