1. Глобальный бум емкости пассивных компонентов: Murata и TDK лидируют
Компания Murata Manufacturing подтвердила многомиллиардное расширение на своих заводах в Фукуи и Изумо, нацеленное на производство многослойных керамических конденсаторов (MLCC) для автомобильной промышленности и инфраструктуры 5G. Ожидается, что новые линии будут введены в эксплуатацию поэтапно до 2026 года, увеличив глобальную мощность компании по производству MLCC примерно на 10%. Аналитики рассматривают это как прямой ответ на растущий спрос со стороны электромобилей, модулей ADAS и высокочастотных радиочастотных фронтэндов.
TDK придерживается параллельной стратегии, инвестируя в свои японские и юго-восточноазиатские производственные мощности для увеличения выпуска дросселей, керамических конденсаторов и пьезоэлементов. Компания акцентирует внимание на автоматизации и инспекции с использованием ИИ, чтобы сохранять высокий выход продукции при увеличении объёмов. Для команд по закупкам это означает, что долгосрочные контракты на поставку могут стать проще в согласовании, хотя сроки поставки компонентов высокой надежности для автомобилей, скорее всего, останутся длительными.
Что это значит для покупателей
- Ожидается постепенное улучшение доступности MLCC до конца 2025 года и в 2026 году.
- Автомобильного класса и высоковольтные детали останутся наиболее плотными.
- Стратегии двойного снабжения остаются важными несмотря на новые мощности.
2. Заводы по упаковке полупроводников и производству подложек расширяются по всей Азии
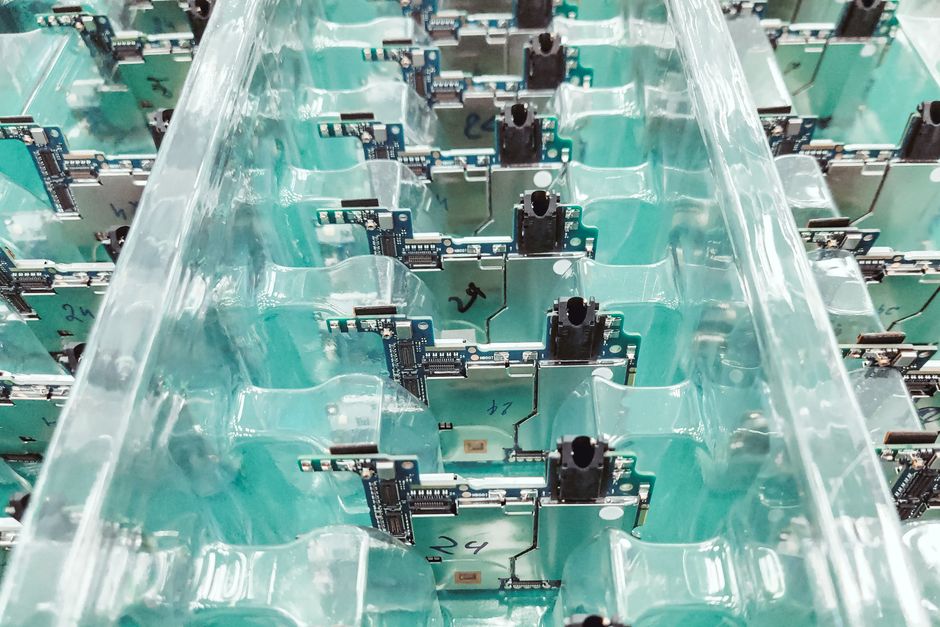
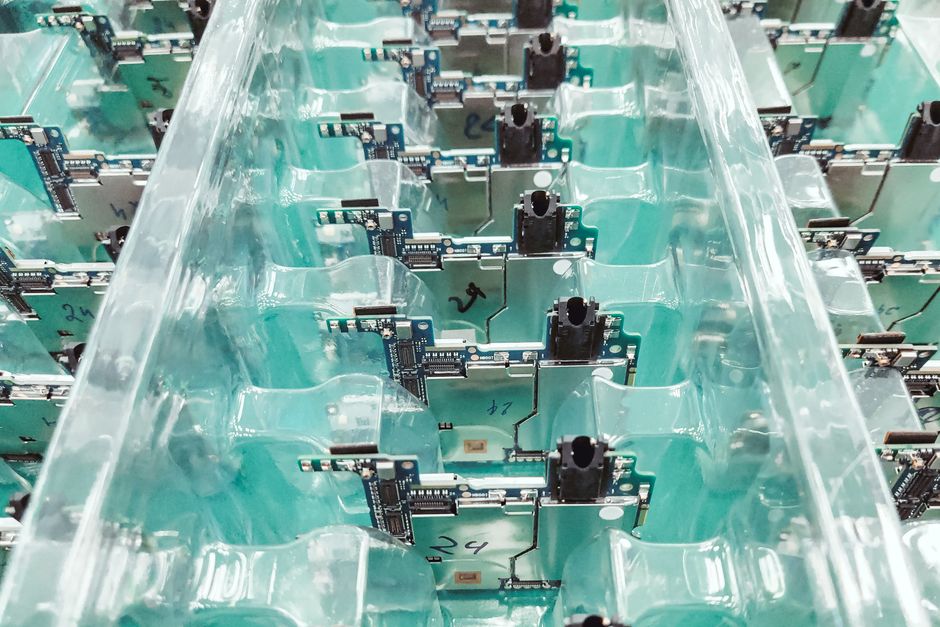
Продвинутая упаковка стала узким местом для ускорителей ИИ, и заводы компонентов на это реагируют. Компания ASE Technology начала строительство новых линий паковки fan-out и 2.5D/3D на Тайване и в Малайзии, в то время как Amkor расширяет свой завод во Вьетнаме для обслуживания безфабричных клиентов из Северной Америки. Эти проекты сосредоточены на интеграции чиплетов, сквозных кремниевых соединениях и высокоплотных подложках.
Производители подложек Ibiden и Shinko Electric также увеличивают новые мощности по производству подложек ABF, которые являются критически важным компонентом для процессоров, графических процессоров и сетевых ASIC. Расширения требуют больших капиталовложений и медленно проходят процесс сертификации, поэтому значительный рост производства ожидается скорее в 2026 году, чем сразу. Тем не менее, направление ясно: цепочка поставок упаковки и подложек глобализируется, чтобы снизить риск концентрации в отдельных регионах.
Ключевые выводы
- Передовые возможности упаковки стали новой ареной битвы в полупроводниковой отрасли.
- Вьетнам, Малайзия и Япония становятся центрами упаковки.
- Дефицит подложек может ослабнуть позже, чем поставки сырых пластин.
3. Заводы по производству силовой электроники делают большие ставки на SiC и GaN
Карбид кремния (SiC) и нитрид галлия (GaN) переходят от нишевого сегмента к массовому рынку, и расширение заводов отражает этот сдвиг. Infineon увеличивает мощности своего завода в Кулиме, Малайзия, для производства SiC силовых устройств, в то время как STMicroelectronics расширяет свой объект в Катании, Италия, в полностью интегрированный кампус SiC. ON Semiconductor также объявила о новых мощностях по производству слитков и устройств SiC в Чехии и Южной Корее.
GaN следует аналогичному пути, при этом производственные предприятия добавляют 200-мм линии GaN-on-Si для быстрых зарядных устройств, источников питания для центров обработки данных и автомобильных DC-DC преобразователей. Поскольку SiC и GaN требуют специализированного оборудования и подложек, гонка за расширением также стимулирует спрос на печи для выращивания кристаллов, инструменты для эпитаксии и газы высокой чистоты.
Почему важны силовые компоненты
- Приводные инверторы электромобилей и бортовые зарядные устройства являются крупнейшими факторами спроса на SiC.
- Цели по эффективности центров обработки данных способствуют внедрению GaN в блоках питания.
- Вместимость подложки и эпитаксии будет определять, насколько быстро падают цены.
4. Производители разъемов и электромеханики расширяют масштабы
Разъёмы, реле и переключатели часто остаются без внимания, но они необходимы для каждой электронной системы. Компании TE Connectivity, Molex и Amphenol объявили о расширении мощностей в Мексике, Восточной Европе и Юго-Восточной Азии. Основное внимание уделяется высокоскоростным разъёмам для соединения плат, герметичным автомобильным разъёмам и силовым разъёмам для систем управления аккумуляторами.
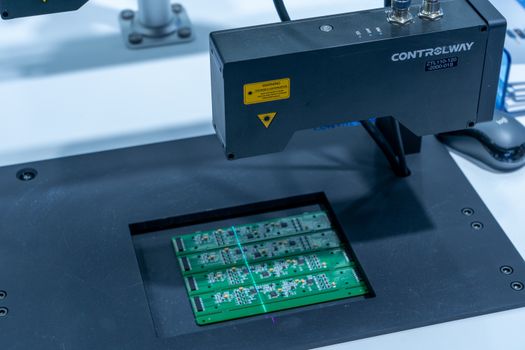
Эти расширения являются отчасти реакцией на тенденции приближения производства к потребителю, так как производители оригинального оборудования хотят, чтобы поставщики находились ближе к заводам окончательной сборки в Северной Америке и Европе. Автоматизация является общим направлением, при этом визуальный контроль и роботизированная сборка снижают затраты на рабочую силу и повышают стабильность. Для конструкторов это означает больше возможностей для высоконадежных соединений без долгих сроков поставки, наблюдавшихся в период нехватки 2021–2023 годов.
5. Инвестиции в производство печатных плат и подложек ускоряются
Фабрики печатных плат (PCB) расширяются, чтобы поддерживать большее количество слоев, более тонкие линии и передовые материалы, такие как высокочастотные ламинированные материалы. В Таиланде, Вьетнаме и Индии осуществляются крупные инвестиции, вызванные спросом клиентов на диверсификацию цепочки поставок. Компании, такие как Zhen Ding, Unimicron и AT&S, строят или модернизируют заводы для производства HDI, жестко-гибких и подложек для IC.
Соблюдение экологических норм формирует эти проекты так же сильно, как и стоимость. Новые предприятия проектируются для рециркуляции сточных вод, извлечения меди и снижения энергопотребления на панель. Это важно для производителей оригинального оборудования (OEM) с строгими требованиями к отчетности по ESG, поскольку закупка печатных плат является значительной частью углеродного следа продукта.
6. Производственные линии сенсоров и MEMS нацелены на автомобильный и промышленный рынки
Спрос на датчики продолжает расти — от LiDAR и радаров в автомобилях до экологических и датчиков движения в промышленном IoT. Bosch Sensortec, STMicroelectronics и TDK InvenSense расширяют мощности по производству и тестированию MEMS. Новые линии ориентированы на меньший размер кристалла, более низкое энергопотребление и интегрированное слияние датчиков для edge AI.
Квалификация для автомобильной промышленности остаётся наивысшим барьером, поэтому значительная часть новых мощностей предназначена для компонентов, соответствующих стандартам AEC-Q100 и ISO 26262. Промышленные клиенты получают косвенную выгоду, поскольку мощности по производству датчиков потребительского класса освобождаются. Ожидается улучшение доступности и постепенное снижение цен на распространённые MEMS-устройства в течение следующих двух лет.
7. Что эти расширения означают для цепочки поставок электроники
В области конденсаторов, упаковки, силовых устройств, разъёмов, печатных плат и датчиков общим является географическое разнообразие и более высокая автоматизация. Правительства стимулируют местное производство через Закон США о микросхемах (CHIPS Act), Закон ЕС о микросхемах и аналогичные программы в Японии, Корее и Индии. В результате цепочка поставок становится более распределённой, но также более сложной.
Для инженеров по закупкам и проектированию практические последствия являются смешанными. Большее количество мощностей должно облегчить дефицит, но циклы квалификации, экспортный контроль и логистика по-прежнему создают трудности. Создание надежных спецификаций материалов, квалификация альтернативных деталей и поддержание видимости второго и третьего уровня поставщиков остаются лучшими мерами защиты.
| Компонентный сегмент | Основные регионы расширения | Ожидаемый эффект |
|---|
| MLCC и пассивные компоненты | Япония, Малайзия, Филиппины | Сокращение сроков выполнения к 2026 году |
| Продвинутая упаковка | Тайвань, Малайзия, Вьетнам | Облегчение поставок ИИ-чипов |
| Мощность SiC и GaN | Малайзия, Италия, Южная Корея | Снизить затраты на электроэнергию для электромобилей |
| Соединители | Мексика, Восточная Европа | Более быстрая береговая доставка |
| Печатные платы и подложки | Таиланд, Вьетнам, Индия | Более разнообразные источники |
8. Перспективы: рынок с преимуществом для покупателей к 2026 году?
Если текущие планы по расширению будут выполняться согласно графику, рынок электронных компонентов к 2026 году может перейти от ограниченного к сбалансированному. Это не означает, что цены повсюду обрушатся, поскольку передовые технологические узлы, автомобильные марки и специализированные материалы останутся в дефиците. Но эпоха повсеместного распределения и сроков поставки в 50 недель, похоже, подходит к концу.
Умные компании используют это окно возможностей, чтобы закрепить стратегические партнерства, заключить многолетние соглашения и совместно разрабатывать индивидуальные компоненты с поставщиками. Новости о расширении завода сегодня определят, кто будет иметь рычаги влияния в переговорах завтра.
 English
 简体中文
 Русский
 Español
 Deutsch