1. Auge global de la capacidad de componentes pasivos: Murata y TDK lideran la carga
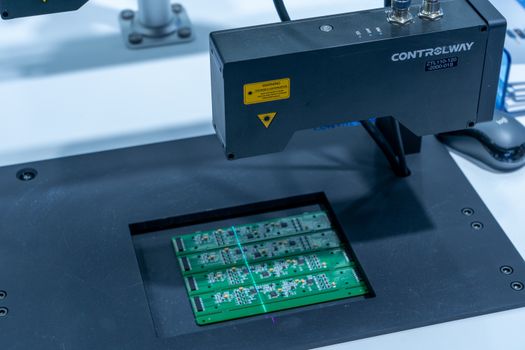
Murata Manufacturing ha confirmado una expansión de varios miles de millones de yenes en sus plantas de Fukui e Izumo, con el objetivo de aumentar la producción de condensadores cerámicos multicapa (MLCC) para automóviles e infraestructura 5G. Se espera que las nuevas líneas entren en funcionamiento por fases hasta 2026, agregando aproximadamente un 10 % a la capacidad global de MLCC de la empresa. Los analistas ven esto como una respuesta directa a la creciente demanda de trenes motrices para vehículos eléctricos, módulos ADAS y frontales RF de alta frecuencia.
TDK está siguiendo una estrategia paralela, invirtiendo en sus instalaciones de Japón y el sudeste asiático para aumentar la producción de inductores, condensadores cerámicos y componentes piezoeléctricos. La compañía ha enfatizado la automatización y la inspección impulsada por IA para mantener altos los rendimientos mientras aumenta el volumen. Para los equipos de compras, esto significa que los contratos de suministro a largo plazo pueden volverse más fáciles de negociar, aunque es probable que los plazos de entrega para los grados automotrices de alta fiabilidad sigan siendo prolongados.
Lo Que Significa Para los Compradores
- Espere una mejora gradual en la disponibilidad de MLCC hasta finales de 2025 y 2026.
- Las piezas de grado automotriz y de alto voltaje permanecerán más ajustadas.
- Las estrategias de doble abastecimiento siguen siendo esenciales a pesar de la nueva capacidad.
2. Plantas de Envasado de Semiconductores y Sustratos se Expanden por Asia
El empaquetado avanzado se ha convertido en el cuello de botella para los aceleradores de IA, y las fábricas de componentes están respondiendo. ASE Technology ha iniciado la construcción de nuevas líneas de empaquetado fan-out y 2.5D/3D en Taiwán y Malasia, mientras que Amkor está ampliando su instalación en Vietnam para atender a clientes fabless de América del Norte. Estos proyectos se centran en la integración de chiplets, vías a través del silicio y sustratos de alta densidad.
Los fabricantes de sustratos Ibiden y Shinko Electric también están ampliando la nueva capacidad de sustrato ABF, un insumo crítico para CPU, GPU y ASIC de redes. Las expansiones requieren mucho capital y su calificación es lenta, por lo que se esperan aumentos significativos en la producción en 2026 y no de inmediato. Aun así, la dirección es clara: la cadena de suministro de empaques y sustratos se está globalizando para reducir el riesgo de concentración geográfica.
Puntos clave
- La capacidad de empaquetado avanzado es el nuevo campo de batalla de los semiconductores.
- Vietnam, Malasia y Japón están surgiendo como centros de embalaje.
- La escasez de sustratos puede aliviarse más tarde que la oferta de obleas crudas.
3. Fábricas de Electrónica de Potencia Apostan Fuerte por SiC y GaN
El carburo de silicio (SiC) y el nitruro de galio (GaN) están pasando de ser nichos a ser productos convencionales, y las expansiones de fábricas reflejan ese cambio. Infineon está ampliando su planta de Kulim, Malasia, para dispositivos de potencia SiC, mientras que STMicroelectronics está expandiendo su sitio en Catania, Italia, hacia un campus completamente integrado de SiC. ON Semiconductor también ha anunciado nueva capacidad de silicio SiC y dispositivos en la República Checa y Corea del Sur.
GaN está siguiendo un camino similar, con fábricas que agregan líneas de GaN sobre Si de 200 mm para cargadores rápidos, fuentes de alimentación de centros de datos y convertidores DC-DC automotrices. Debido a que SiC y GaN requieren equipos y sustratos especializados, la carrera de expansión también impulsa la demanda de hornos para crecimiento de cristales, herramientas de epitaxia y gases de alta pureza.
Por qué importan los componentes de potencia
- Los inversores de tracción de vehículos eléctricos y los cargadores a bordo son los principales impulsores de la demanda de SiC.
- Los objetivos de eficiencia de los centros de datos están impulsando la adopción de GaN en las PSU.
- La capacidad de sustrato y epitaxia determinará qué tan rápido caen los precios.
4. Fabricantes de Conectores y Electromecánicos Amplían la Escala
Los conectores, relés e interruptores suelen pasarse por alto, pero son esenciales para todos los sistemas electrónicos. TE Connectivity, Molex y Amphenol han anunciado aumentos de capacidad en México, Europa del Este y el sudeste asiático. El enfoque está en conectores de alta velocidad de placa a placa, conectores sellados de grado automotriz y conectores de energía para sistemas de gestión de baterías.
Estas expansiones son en parte una respuesta a las tendencias de nearshoring, ya que los OEM quieren que los proveedores estén más cerca de las plantas de ensamblaje final en América del Norte y Europa. La automatización es un tema común, con inspección por visión y ensamblaje robótico que reducen los costos laborales y mejoran la consistencia. Para los diseñadores, esto significa más opciones de interconexión de alta fiabilidad sin los largos tiempos de espera observados durante la escasez de 2021–2023.
5. Aceleran las inversiones en fabricación de PCB y sustratos
Las fábricas de placas de circuito impreso (PCB) están ampliándose para soportar un mayor número de capas, líneas más finas y materiales avanzados como los laminados de alta frecuencia. Se están realizando importantes inversiones en Tailandia, Vietnam e India, impulsadas por la demanda de los clientes de diversificación de la cadena de suministro. Empresas como Zhen Ding, Unimicron y AT&S están construyendo o actualizando plantas para productos HDI, rígido-flexibles y sustratos de circuitos integrados.
El cumplimiento ambiental está dando forma a estos proyectos tanto como el costo. Las nuevas instalaciones están diseñadas para el reciclaje de aguas residuales, la recuperación de cobre y un menor consumo de energía por panel. Esto es importante para los OEM con estrictos requisitos de informes ESG, ya que el abastecimiento de PCB es una parte importante de la huella de carbono incorporada de un producto.
6. Fábricas de Sensores y MEMS Apuntan a los Mercados Automotriz e Industrial
La demanda de sensores sigue aumentando, desde LiDAR y radares en vehículos hasta sensores ambientales y de movimiento en el IoT industrial. Bosch Sensortec, STMicroelectronics y TDK InvenSense están ampliando la fabricación y la capacidad de prueba de MEMS. Las nuevas líneas enfatizan tamaños de matriz más pequeños, menor consumo de energía y fusión de sensores integrada para la IA en el borde.
La calificación automotriz sigue siendo la barrera más alta, por lo que gran parte de la nueva capacidad se dedica a componentes compatibles con AEC-Q100 e ISO 26262. Los clientes industriales se benefician indirectamente a medida que se libera la capacidad de sensores de grado consumidor. Se espera una mayor disponibilidad y una disminución gradual de los precios de los dispositivos MEMS comunes durante los próximos dos años.
7. Lo que estas expansiones significan para la cadena de suministro de electrónica
A través de capacitores, empaques, dispositivos de energía, conectores, PCB y sensores, el hilo común es la diversificación geográfica y una mayor automatización. Los gobiernos están incentivando la producción local a través de la Ley CHIPS de EE. UU., la Ley de Chips de la UE y programas similares en Japón, Corea e India. El resultado es una cadena de suministro más distribuida pero también más compleja.
Para los ingenieros de adquisiciones y diseño, las implicaciones prácticas son mixtas. Más capacidad debería aliviar las escaseces, pero los ciclos de calificación, los controles de exportación y la logística todavía añaden fricción. Construir listas de materiales resilientes, calificar piezas alternativas y mantener visibilidad de los proveedores de nivel 2 y nivel 3 siguen siendo las mejores defensas.
| Segmento de componente | Principales Regiones de Expansión | Impacto esperado |
|---|
| MLCC y Pasivos | Japón, Malasia, Filipinas | Reduciendo los plazos de entrega para 2026 |
| Empaquetado Avanzado | Taiwán, Malasia, Vietnam | Alivio para el suministro de chips de IA |
| Potencia SiC y GaN | Malasia, Italia, Corea del Sur | Reducir los costos de energía de los vehículos eléctricos |
| Conectores | México, Europa del Este | Entrega más rápida cerca de la costa |
| PCB y sustratos | Tailandia, Vietnam, India | Abastecimiento más diversificado |
8. Perspectivas: ¿Un mercado de compradores para 2026?
Si los planes de expansión actuales se mantienen en horario, el mercado de componentes electrónicos podría pasar de estar limitado a estar equilibrado para 2026. Eso no significa que los precios colapsen en todas partes, ya que los nodos avanzados, las calidades automotrices y los materiales especiales seguirán teniendo una oferta limitada. Pero la era de la asignación general y los plazos de entrega de 50 semanas parece estar desapareciendo.
Las empresas inteligentes están utilizando esta ventana para asegurar alianzas estratégicas, negociar acuerdos de varios años y co-desarrollar componentes personalizados con los proveedores. La noticia de la expansión de la fábrica de hoy definirá quién tendrá influencia en las negociaciones del mañana.
 English
 简体中文
 Русский
 Español
 Deutsch